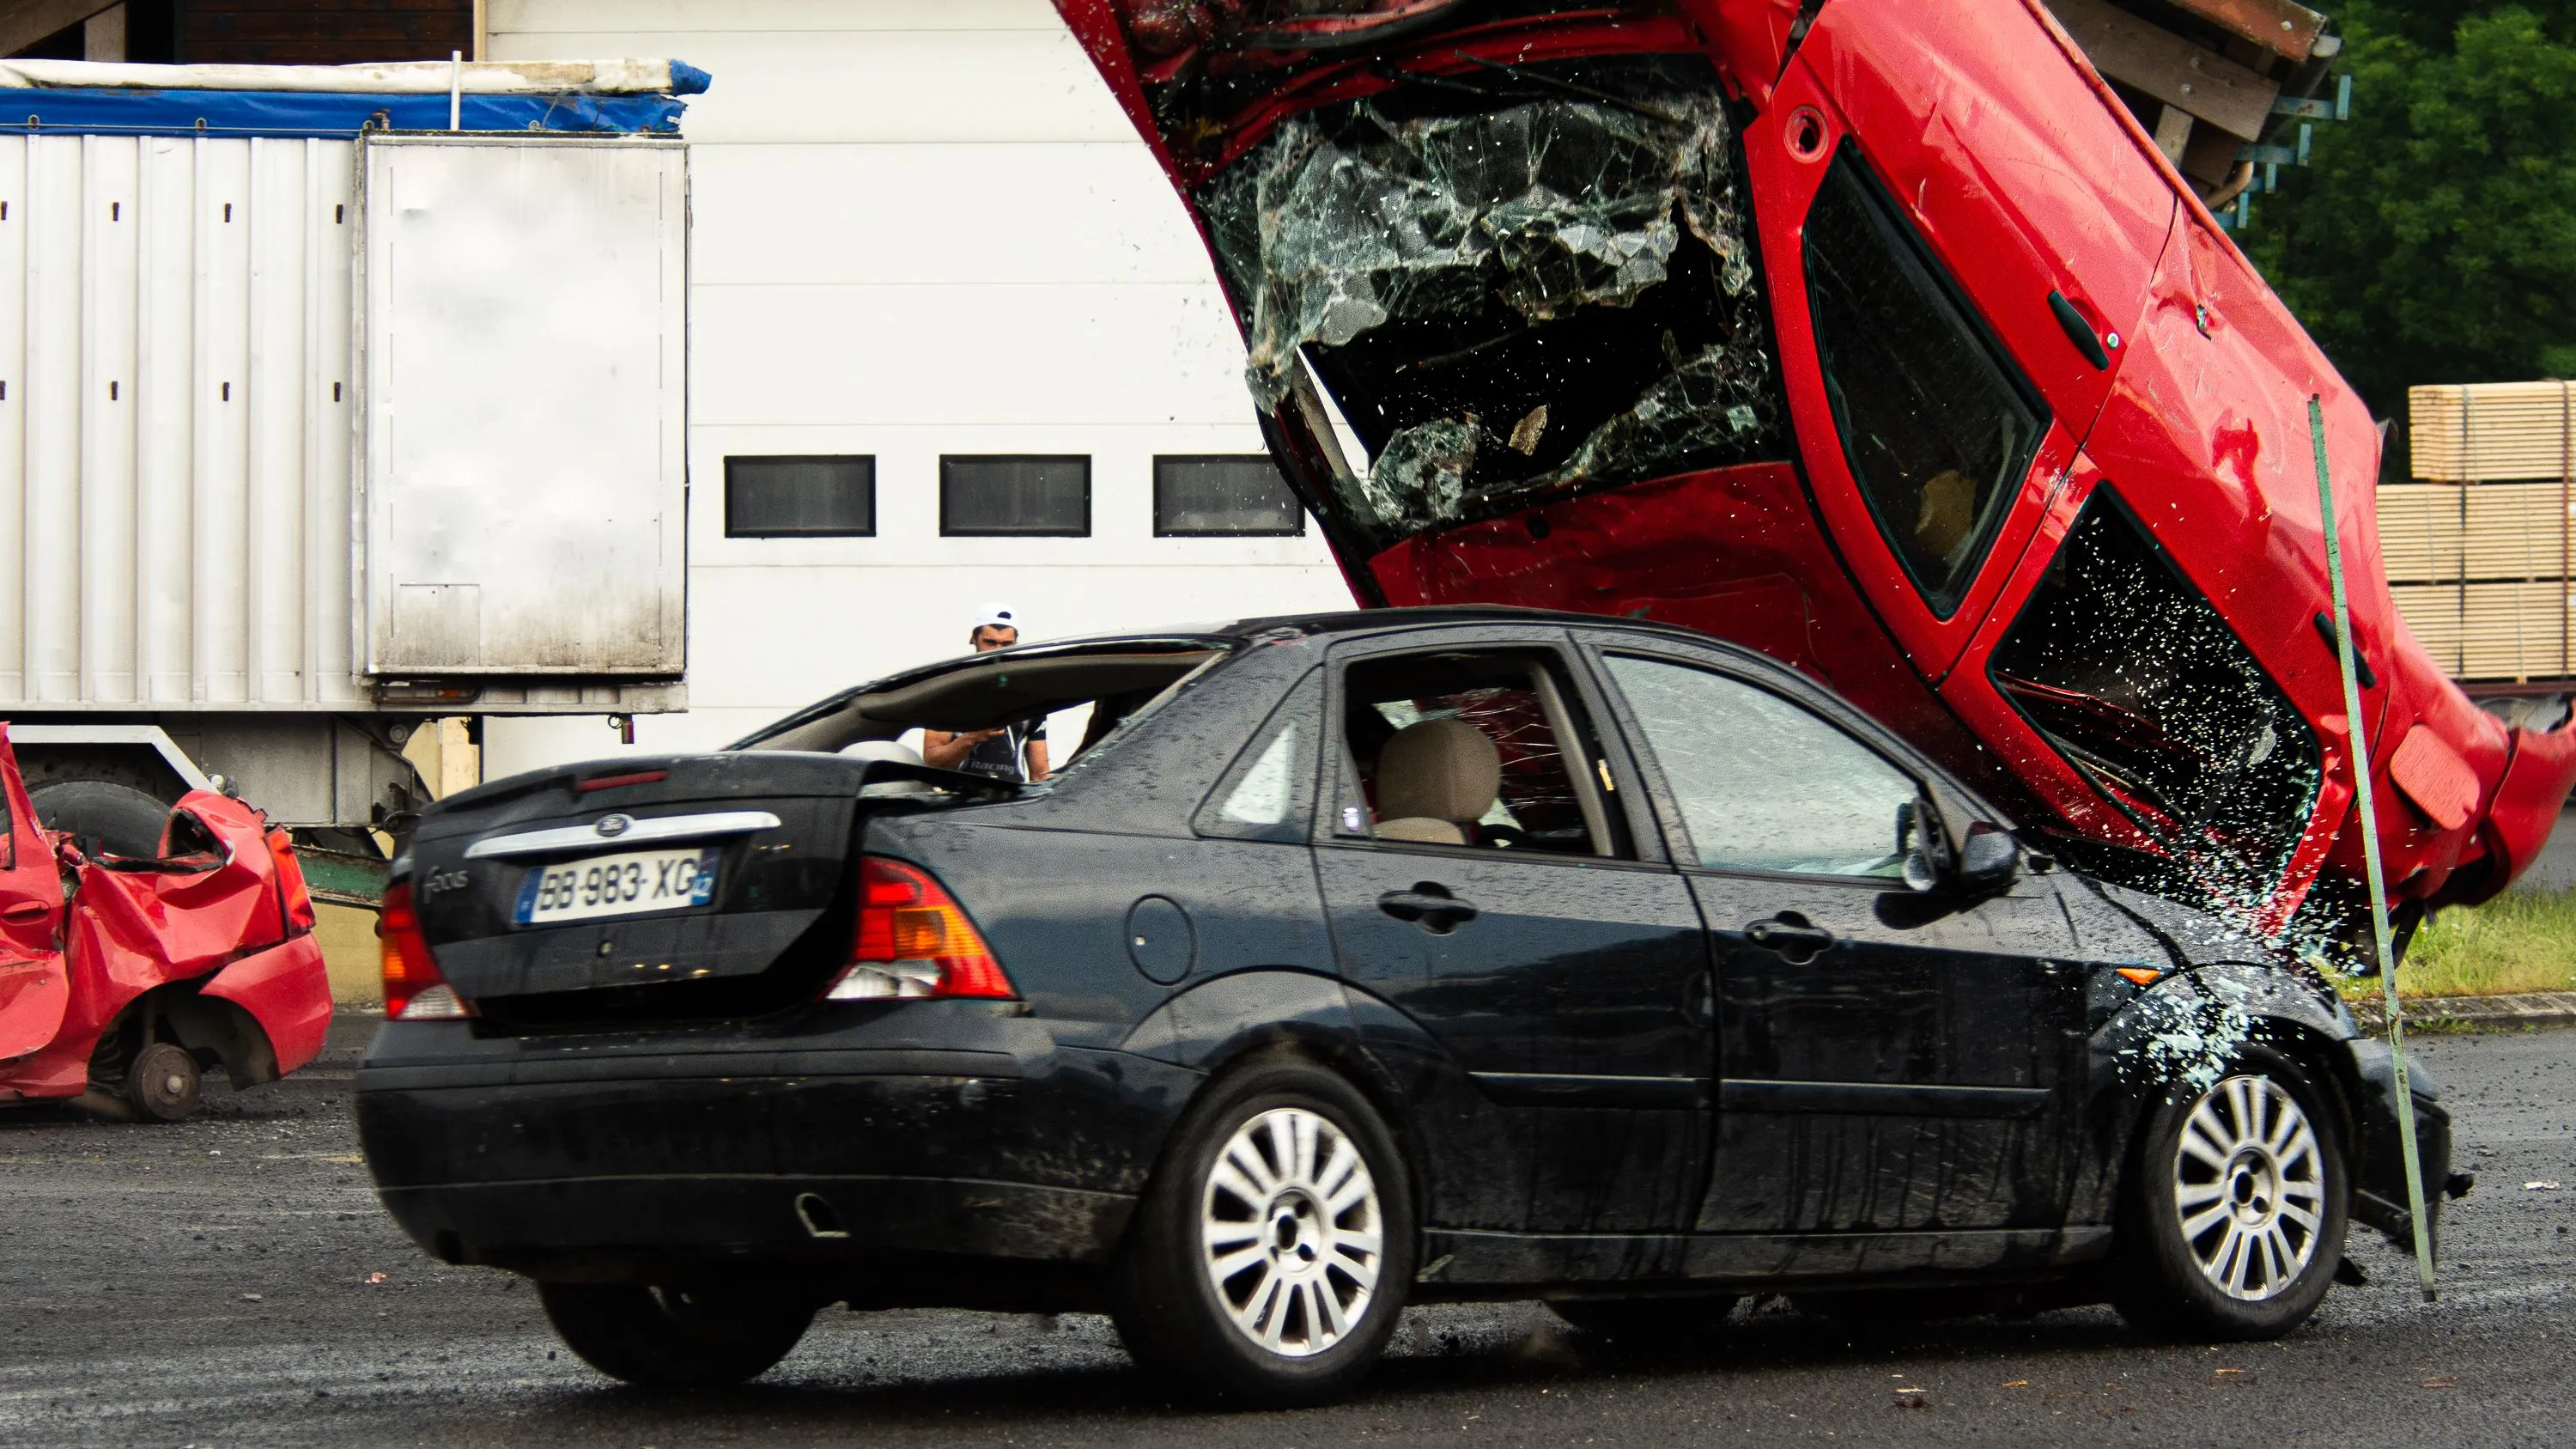
Sinistre assurance auto : que faire et comment être indemnisé ?
Le 6 novembre 2026 - 12 mins de lecture
Un accident de voiture, un accrochage sur un parking, un acte de vandalisme ou un vol : un sinistre assurance auto peut survenir à tout moment. Face aux dégâts, les questions se multiplient. Comment déclarer l’incident ? Quels documents fournir ? L’assurance prendra-t-elle en charge les réparations ? Et peut-on choisir son carrossier ?
Pour éviter les mauvaises surprises, il est essentiel de connaître les démarches à effectuer et les délais à respecter. La prise en charge dépend notamment des garanties de votre contrat, de votre responsabilité et des éventuelles franchises.
Voici les étapes à suivre pour déclarer votre sinistre automobile, comprendre votre indemnisation et organiser la réparation de votre véhicule en toute sérénité.
À retenir : les 6 étapes après un sinistre automobile
- Sécuriser les lieux : protéger les personnes, signaler le danger et contacter les secours si nécessaire.
- Recueillir les preuves : photographier les dégâts, noter les circonstances et récupérer les coordonnées des témoins.
- Remplir le constat amiable : décrire précisément les faits lorsqu’un autre véhicule est impliqué.
- Déclarer le sinistre : prévenir votre assureur dans les délais prévus par votre contrat.
- Suivre l’expertise : transmettre les justificatifs demandés et attendre les instructions de l’assurance.
- Organiser la réparation : choisir votre carrossier, obtenir un devis et vérifier les modalités de prise en charge.
Qu’est-ce qu’un sinistre en assurance auto ?
Un sinistre automobile est un événement susceptible de faire intervenir une garantie de votre contrat d’assurance. Il peut concerner des dommages matériels, des blessures ou la disparition du véhicule.
Les événements concernés : accident, vol, vandalisme, bris de glace et catastrophe naturelle
- Accident avec un tiers : collision avec un autre véhicule, un cycliste ou un obstacle appartenant à autrui.
- Accident seul : choc contre un mur, un poteau ou sortie de route sans autre véhicule impliqué.
- Vandalisme : carrosserie rayée volontairement, rétroviseur arraché ou vitre brisée.
- Vol ou tentative de vol : disparition du véhicule ou dégradations liées à une tentative.
- Bris de glace : pare-brise fissuré, vitre latérale endommagée ou autre vitrage couvert.
- Catastrophe naturelle : dommages liés à un événement reconnu par arrêté, selon les conditions applicables.
Chaque situation implique des démarches spécifiques. Consultez nos guides dédiés aux accidents avec un tiers, aux accidents sans tiers, au vandalisme, au bris de glace et aux catastrophes naturelles.
Sinistre responsable, non responsable ou sans tiers identifié
La responsabilité joue un rôle important dans le traitement du dossier. Lors d’un sinistre responsable, votre responsabilité est retenue totalement ou partiellement. Les réparations de votre propre voiture dépendent alors de vos garanties dommages.
Lors d’un sinistre non responsable, un tiers identifié peut être tenu d’indemniser les dommages qu’il a causés, selon les circonstances et les règles applicables.
Enfin, lorsqu’aucun tiers n’est identifié, comme après un choc sur un parking, la prise en charge dépend notamment des garanties souscrites. Dans tous les cas, votre assureur analyse les circonstances avant de déterminer les modalités d’indemnisation.
Que faire immédiatement après un accident de voiture ?
Sécuriser les personnes et contacter les secours si nécessaire
La sécurité passe avant les démarches administratives. Si vous êtes impliqué dans un accident, arrêtez-vous dans un endroit sûr lorsque cela est possible. Allumez vos feux de détresse, mettez votre gilet de sécurité et évitez de vous exposer à la circulation.
En présence de blessés, contactez les secours au 112. Ne déplacez pas une personne blessée, sauf danger immédiat. Si votre voiture ne peut plus circuler, contactez l’assistance prévue par votre contrat. Sur autoroute, respectez les procédures de dépannage propres au réseau.
Photographier les dégâts et recueillir les informations utiles
Avant de déplacer les véhicules, si les conditions de sécurité le permettent, prenez plusieurs photographies. Photographiez les dommages de près et de loin, les positions des véhicules, les plaques d’immatriculation et les éventuelles traces au sol.
Notez également la date, l’heure, le lieu précis et les conditions de circulation. Si des personnes ont assisté à l’accident, demandez leurs coordonnées. Ces éléments pourront faciliter l’analyse de votre déclaration de sinistre auto.
Remplir le constat amiable sans reconnaître une responsabilité à la légère
Le constat amiable permet de décrire les circonstances d’un accident impliquant plusieurs véhicules. Renseignez les informations demandées, cochez les cases correspondant aux faits et réalisez un croquis précis.
Avant de signer, relisez attentivement le document. Ne cochez pas une case qui ne correspond pas à la situation réelle. Le constat aide les assureurs à déterminer les responsabilités. Il ne faut donc pas le remplir dans la précipitation.
Que faire si le tiers refuse de signer ou prend la fuite ?
Un constat signé par les deux conducteurs n’est pas indispensable pour signaler un accident à votre assurance. Si l’autre conducteur refuse de signer, complétez votre partie et précisez les circonstances du refus. Transmettez les photographies et témoignages disponibles.
En cas de fuite, relevez si possible l’immatriculation et les caractéristiques du véhicule, sans vous mettre en danger. Contactez les forces de l’ordre lorsque la situation le justifie. Prévenez ensuite votre assureur rapidement.
Comment déclarer un sinistre à son assurance auto ?
La déclaration permet d’informer votre assureur de l’événement et d’ouvrir un dossier. Elle doit être effectuée dans le délai applicable à votre situation.
Les délais à respecter selon le type de sinistre
Selon l’article L113-2 du Code des assurances, le délai contractuel de déclaration ne peut généralement pas être inférieur à 5 jours ouvrés. Ce minimum est ramené à 2 jours ouvrés en cas de vol. Pour les catastrophes naturelles reconnues, une règle spécifique prévoit une déclaration au plus tard dans les 30 jours suivant la publication de l’arrêté interministériel.
| Type de sinistre | Première action | Justificatifs utiles | Délai de déclaration |
|---|---|---|---|
| Collision avec un tiers | Sécuriser et établir un constat | Constat, photos, témoins | Délai contractuel, minimum 5 jours ouvrés |
| Accident seul | Photographier les dégâts | Photos, récit des circonstances | Délai contractuel, minimum 5 jours ouvrés |
| Vandalisme | Documenter les dégradations et envisager un dépôt de plainte | Photos, récépissé de plainte | Délai contractuel, minimum 5 jours ouvrés |
| Vol | Signaler rapidement le vol aux autorités | Dépôt de plainte, documents du véhicule | Délai contractuel, minimum 2 jours ouvrés |
| Bris de glace | Protéger le véhicule et contacter l’assureur | Photos, référence du contrat | Délai contractuel, minimum 5 jours ouvrés |
| Catastrophe naturelle | Conserver les preuves et vérifier l’arrêté | Photos, justificatifs, arrêté | Au plus tard 30 jours après la publication de l’arrêté |
Important : vérifiez toujours votre contrat et les modalités indiquées par votre assureur. Les délais mentionnés correspondent aux règles générales et aux cas spécifiques prévus par la réglementation.
Les moyens de déclaration et les documents à transmettre
Selon votre compagnie, vous pouvez déclarer un accident à votre assurance depuis votre espace client, une application, par téléphone ou par courrier. Conservez une trace de votre déclaration et son numéro de dossier.
Mon dossier de sinistre auto en 10 pièces :
☐ Numéro de contrat d’assurance
☐ Coordonnées de l’assuré
☐ Immatriculation du véhicule
☐ Date, heure et lieu du sinistre
☐ Description précise des circonstances
☐ Photographies des dommages
☐ Constat amiable, lorsqu’il existe
☐ Coordonnées des tiers et témoins
☐ Dépôt de plainte, si nécessaire
☐ Devis, factures et échanges avec l’assureur
Toutes ces pièces ne sont pas systématiquement exigées.
Modèle des informations à inclure dans la déclaration
Objet : Déclaration de sinistre automobile – Contrat n°[numéro]
« Je souhaite déclarer un sinistre survenu le [date], à [heure], à [lieu], concernant mon véhicule immatriculé [immatriculation]. Les circonstances sont les suivantes : [description factuelle de l’événement]. Les dommages constatés concernent [éléments endommagés]. Vous trouverez ci-joint les justificatifs disponibles. Je vous remercie de m’indiquer les prochaines étapes pour l’instruction de mon dossier et l’éventuelle expertise du véhicule. »
Comment l’assurance décide-t-elle de la prise en charge ?
L’indemnisation d’un sinistre automobile n’est pas automatique. Elle dépend des garanties souscrites, des exclusions, des responsabilités retenues et de l’évaluation des dommages.
Les garanties du contrat et les exclusions à vérifier
L’assurance au tiers comprend principalement la garantie obligatoire de responsabilité civile. Elle couvre les dommages causés à autrui dans les conditions prévues, mais pas automatiquement ceux subis par votre véhicule.
Des garanties complémentaires peuvent couvrir certains événements : vol, incendie, bris de glace, vandalisme ou dommages par collision.
Une assurance tous risques offre généralement une protection plus étendue pour les dommages au véhicule, y compris dans certaines situations où le conducteur est responsable. Elle reste toutefois soumise aux exclusions, plafonds et franchises du contrat. Avant d’engager une réparation, vérifiez donc les garanties applicables.
L’effet de la responsabilité sur l’indemnisation et le bonus-malus
Un accident responsable peut avoir des conséquences sur votre coefficient de bonus-malus, selon les règles applicables. En cas de responsabilité partagée, les conséquences peuvent être différentes.
À l’inverse, un accident dont la responsabilité est entièrement imputable à un tiers ne produit normalement pas la même majoration qu’un accident responsable. Il faut cependant distinguer le bonus-malus réglementaire des autres conditions tarifaires de votre contrat.
La franchise et le reste à charge
La franchise d’assurance auto représente la somme qui reste éventuellement à votre charge après l’application d’une garantie. Son montant peut varier selon le sinistre et les conditions de votre contrat.
Par exemple, pour des réparations évaluées à 1 500 € et une franchise applicable de 300 €, l’indemnisation pourrait être de 1 200 €, sous réserve des autres conditions de prise en charge.
Certains dispositifs commerciaux peuvent proposer un [remboursement de franchise], sous conditions d’éligibilité. Vérifiez toujours les modalités exactes de l’offre.
Expertise automobile : comment se déroule-t-elle ?
Après la déclaration, l’assureur peut demander une expertise automobile pour évaluer les dommages et les réparations nécessaires.
Le rôle de l’expert et les pièces qu’il examine
L’expert automobile examine l’état du véhicule, les dommages constatés et leur cohérence avec les circonstances déclarées. Il peut s’appuyer sur des photographies, un examen physique du véhicule et les éléments techniques fournis par le réparateur. Son évaluation contribue à déterminer la nature des travaux, leur coût et la valeur du véhicule lorsque cela est nécessaire. L’expertise ne remplace pas la décision de prise en charge de l’assureur.
Réparation possible, véhicule économiquement irréparable et valeur retenue
Lorsque les dommages peuvent être réparés dans des conditions satisfaisantes, le carrossier établit les travaux nécessaires. Dans certaines situations, le coût des réparations peut dépasser la valeur retenue pour le véhicule avant le sinistre. Celui-ci peut alors être considéré comme économiquement irréparable.
Une procédure spécifique peut s’appliquer. L’indemnisation éventuelle dépend de la situation, du contrat et des conclusions de l’expertise.
Que faire en cas de désaccord avec le rapport ?
Si vous contestez l’évaluation des dommages ou la valeur proposée, demandez des explications à votre assureur. Vous pouvez transmettre des éléments complémentaires : factures d’entretien, photographies antérieures, justificatifs de réparations récentes ou estimations de valeur.
Une contre-expertise peut également être envisagée, selon les modalités et les frais applicables. En cas de désaccord persistant, consultez la procédure de réclamation de votre assureur.
Peut-on choisir son réparateur après un sinistre auto ?
Oui, vous pouvez choisir librement votre réparateur automobile, même si votre assureur vous propose un garage partenaire. Ce droit vous permet de confier votre véhicule à un professionnel de confiance, sous réserve de respecter les démarches nécessaires à la prise en charge.
Le libre choix du carrossier et les points à vérifier avec l’assureur
Vous n’êtes pas obligé de faire réparer votre voiture dans un garage agréé par votre compagnie d’assurance. Avant de choisir votre carrossier, demandez toutefois à votre assureur comment seront organisés l’expertise, le règlement des réparations et l’éventuelle avance des frais.
Questions à poser : mon véhicule doit-il être expertisé avant réparation ? Quels documents le carrossier doit-il transmettre ? Une validation du devis est-elle nécessaire ? Qui règle la facture et à quel moment ? Une franchise restera-t-elle à ma charge ?
Devis, accord de prise en charge et démarrage des travaux
Le devis de carrosserie détaille les réparations envisagées et leur coût estimatif. Il peut comprendre le remplacement de pièces, la réparation des éléments de carrosserie, la peinture et les opérations nécessaires à la remise en état.
Le réflexe du carrossier ZECARROSSERY : avant de lancer les travaux, assurez-vous que les éventuelles formalités d’expertise et les accords nécessaires ont été respectés. Conservez les photographies des dégâts, les documents transmis et les échanges avec votre assureur. Un devis clair facilite le suivi des réparations, mais ne constitue pas à lui seul une garantie de remboursement.
Le rôle du carrossier pendant l’expertise et la réparation
Le carrossier intervient sur les aspects techniques de la remise en état. Il examine les dommages, établit un devis et peut apporter des précisions techniques utiles à l’expert automobile. Après validation des travaux nécessaires, il procède aux opérations de carrosserie et de peinture.
Chez ZECARROSSERY, l’objectif est d’accompagner les automobilistes dans la remise en état de leur véhicule après un choc ou un accident. Vous pouvez vous renseigner sur les [réparations de carrosserie après collision] ou effectuer une [demande de devis de carrosserie].
Les erreurs qui peuvent compliquer l’indemnisation
Déclarer trop tard : le non-respect des délais contractuels peut entraîner des difficultés, dans les conditions prévues par la loi.
Jeter des preuves : les photographies, factures et témoignages peuvent être utiles plusieurs semaines après l’événement.
Réparer trop tôt : commencer les travaux avant l’expertise ou l’accord requis peut compliquer la prise en charge.
Minimiser les dommages : certains dégâts ne sont pas immédiatement visibles.
Transmettre des informations imprécises : une déclaration incomplète peut nécessiter des vérifications supplémentaires.
Ignorer les exclusions : toutes les formules d’assurance ne couvrent pas les mêmes situations.
Pour limiter ces risques, privilégiez une déclaration factuelle, conservez vos justificatifs et échangez régulièrement avec votre assureur.
Rédigé par Laura Marie
Articles liés
-
 News du réseau
Besoin de remplir un constat amiable en cas d’accident auto ? On vous Z’explique
Pour faciliter la vie de tout le monde (victimes d’accidents, assurances), nous vous expliquons comment remplir un constat. Tout le monde connaît la difficulté et les désagréments que rencontrent les accidentés : Le constat est une étape longue et fastidieuse, il est souvent rempli dans de mauvaises conditions : l’automobiliste est en état de choc […]
Le 16 juin 2022 - 2 minutes de lecture
-
 Conseils de pro
Estimer le coût de la réparation de rayures sur un pare-chocs
Quelqu’un a frotté votre pare-chocs avec sa voiture sur un parking ? Vous avez eu un accrochage ? Ou vous venez simplement de découvrir une rayure sur votre pare-choc sans savoir d’où elle vient ? Vous êtes du genre à prendre soin de votre voiture comme à la prunelle de vos yeux ? Okay, on […]
Le 19 avril 2021 - 3 minutes de lecture
-
 Conseils de pro
Comment obtenir la couleur d’origine exacte de ma voiture ?
Pour effectuer une retouche de peinture sur votre carrosserie, vous cherchez à obtenir la couleur exacte de votre modèle. Des teintes existent déjà avec les stylos de peinture dans le commerce ou les grandes surfaces mais elles ne sont pas forcément identiques à celle que vous voulez. Attention de ne pas vous tromper, les différences, […]
Le 13 septembre 2019 - 2 minutes de lecture
Besoin d'aide ?
Faites réparer votre véhicule avec ZeCarrossery